
💡 Ինչպես ճիշտ կառավարել անձնական ֆինանսները. 5 արդյունավետ քայլ
Ինչպես հաջողությամբ պլանավորել անձնական բյուջեն. գործնական քայլեր, արդյունավետ մեթոդներ և ֆինանսական անկախության հասնելու ոսկե կանոններ:
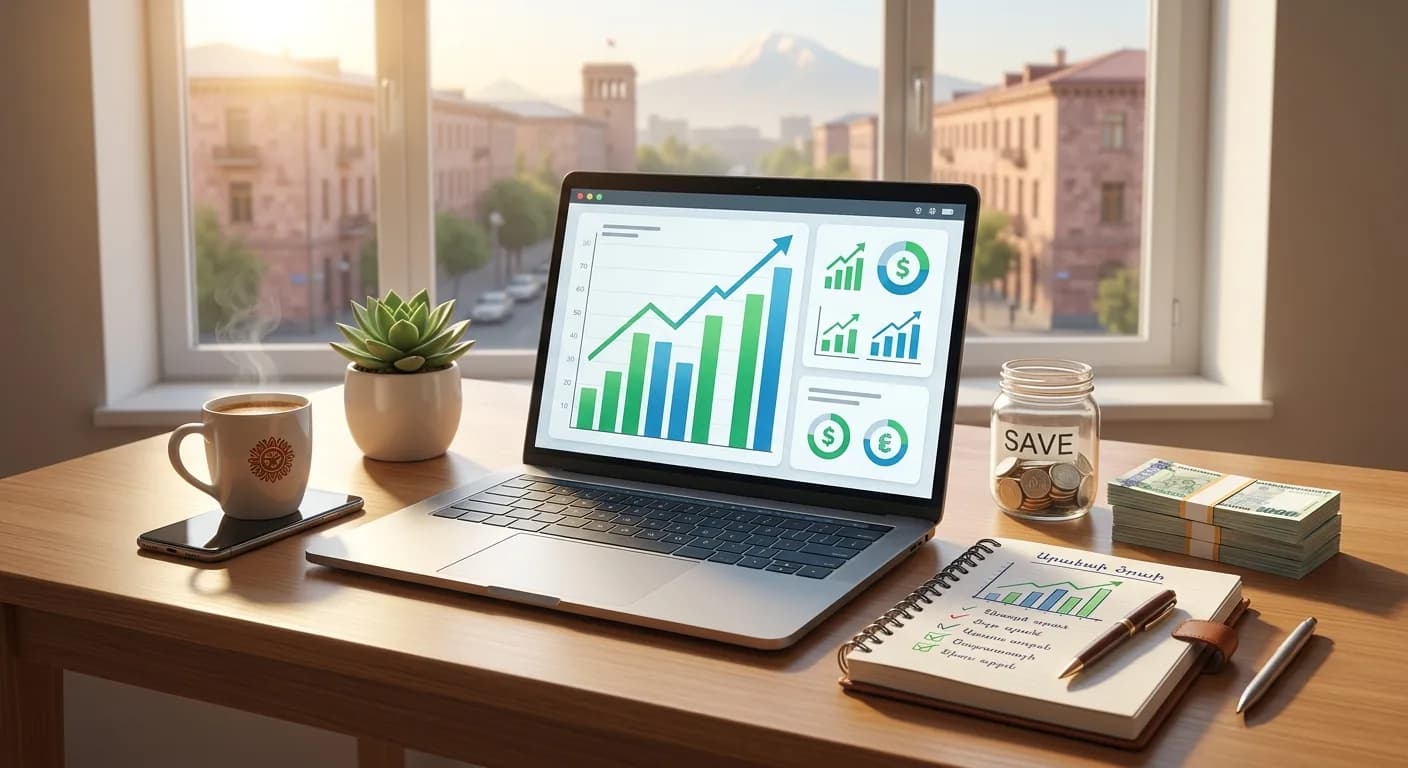
Ժամանակակից աշխարհում ֆինանսական կայունությունը սկսվում է սեփական եկամուտներն ու ծախսերը ճիշտ վերահսկելու կարողությունից: Şատերը կարծում են, թե բյուջե պլանավորելը ենթադրում է մշտական զրկանքներ և խիստ սահմանափակումներ: Սակայն իրականում գրագետ ֆինանսական պլանավորումը ձեզ տալիս է ազատություն և վստահություն ապագայի հանդեպ:
Այս հոդվածում կդիտարկենք գործնական այն քայլերը, որոնք կօգնեն ձեզ արդյունավետորեն բաշխել միջոցները և հասնել ֆինանսական նպատակներին:
📊 1. Հստակ հաշվառեք ձեր եկամուտներն ու ծախսերը
Առաջին և ամենակարևոր քայլը սեփական դրամական հոսքերի ամբողջական պատկերը տեսնելն է: Հաճախ փոքր, աննկատ ծախսերը ամսվա վերջում ձևավորում են բավականին մեծ գումար:
Ֆիքսեք բոլոր մուտքերը. Ներառեք հիմնական աշխատավարձը, հավելավճարները և լրացուցիչ եկամտի աղբյուրները:
Գրանցեք յուրաքանչյուր ծախս. Օգտագործեք նոթատետր կամ հատուկ ծրագրեր՝ օրական կտրվածքով բոլոր գնումները արձանագրելու համար:
Խմբավորեք ծախսերը. Բաժանեք դրանք անհրաժեշտ (կոմունալ վճարումներ, սնունդ, վարձակալություն) և երկրորդական (ժամանց, ավելորդ գնումներ) կատեգորիաների:
🎯 2. Կիրառեք «50/30/20» հայտնի կանոնը
Բյուջեի բաշխման ամենապարզ և արդյունավետ մոդելներից մեկը 50/30/20 կանոնն է: Այն օգնում է պահպանել հավասարակշռությունը պարտադիր ծախսերի և ցանկությունների միջև:
🌟 Ինչպես է բաշխվում բյուջեն.
50% — Անհրաժեշտություն. Եկամտի կեսն ուղղվում է կենսականորեն կարևոր կարիքներին՝ սնունդ, տան վարձ, կոմունալ ծառայություններ, տրանսպորտ:
30% — Անձնական ցանկություններ. Այս մասը նախատեսված է հանգստի, հոբիների, ռեստորաններ այցելելու և զվարճանքների համար:
20% — Խնայողություններ և ներդրումներ. Սա ձեր ֆինանսական ապահովության հիմքն է: Այս գումարն ուղղվում է խնայողական հաշիվներին կամ պարտքերի մարմանը:
🛡️ 3. Ստեղծեք «ֆինանսական անվտանգության բարձիկ»
Անանխատեսելի իրավիճակները, ինչպիսիք են աշխատանքի կորուստը կամ առողջական խնդիրները, կարող են խախտել ցանկացած ֆինանսական հավասարակշռություն:
Ֆինանսական անվտանգության բարձիկը այն անձեռնմխելի ֆոնդն է, որը պետք է ներառի ձեր 3-ից 6 ամսվա պարտադիր ծախսերի գումարը:
Այս ֆոնդի առկայությունը ձեզ կտա անդորր և ապահովության զգացում ցանկացած ճգնաժամային պահին: Սկսեք խնայել փոքր քայլերով՝ ամսական եկամտի գոնե 5-10%-ը փոխանցելով առանձին հաշվեհամարին:
🚫 4. Խուսափեք անմիտ պարտքերից և վարկերից
Ոչ պարտադիր ապրանքների համար սպառողական վարկեր վերցնելը ամենամեծ ֆինանսական թակարդներից մեկն է: Նախքան հերթական գնումը կատարելը, կիրառեք «24 ժամվա կանոնը»:
Եթե ցանկանում եք գնել ոչ առաջնահերթ որևէ իր, սպասեք մեկ օր: Հաճախ էմոցիոնալ պահին առաջացած ցանկությունը հաջորդ առավոտյան անհետանում է, և դուք խնայում եք ձեր միջոցները:
🏁 Եզրակացություն
Անձնական բյուջեի պլանավորումը մեկանգամյա գործողություն չէ, այլ հետևողական սովորություն: Սկսեք փոքր քայլերից. այսօր վերլուծեք ձեր վերջին ամսվա ծախսերը, սահմանեք հստակ նպատակներ և քայլ առ քայլ շարժվեք դեպի ֆինանսական անկախություն: Ձեր ֆինանսական ապագան գտնվում է ձեր իսկ ձեռքերում:
Թեստ. Երաժշտական գիտելիքների վիկտորինա
10 հարց
Ձեզ կարող է հետաքրքրել
Տեսնել բոլորը →
Ինչպե՞ս ճիշտ խնամել մազերը. համապարփակ ուղեցույց

🌍 5 ամենատպավորիչ հին ավերակները, որոնք պետք է տեսնել կյանքում

🐨 Կոալայի քիթը. Բնության կատարյալ ուղեցույցը և գոյատևման գործիքը
🌿 Առողջ ապրելակերպ. Լիարժեք և էներգիայով լի կյանքի գաղտնիքները

🌡️ Ի՞նչ է կատարվում մարմնում, երբ ջերմություն ունենք

Հնդկաստանի ֆինանսական ուղին. Մետաղադրամներից մինչև թվային հեղափոխություն

😴 Ինչու՞ ենք երբեմն արթնանում հենց մինչև զարթուցիչը

«Chuck Norris Facts» ֆենոմենը․ ինչպես կատակը դարձավ գլոբալ մեդիա ալիք
